
Ciudad de México., 3 de noviembre del 2026
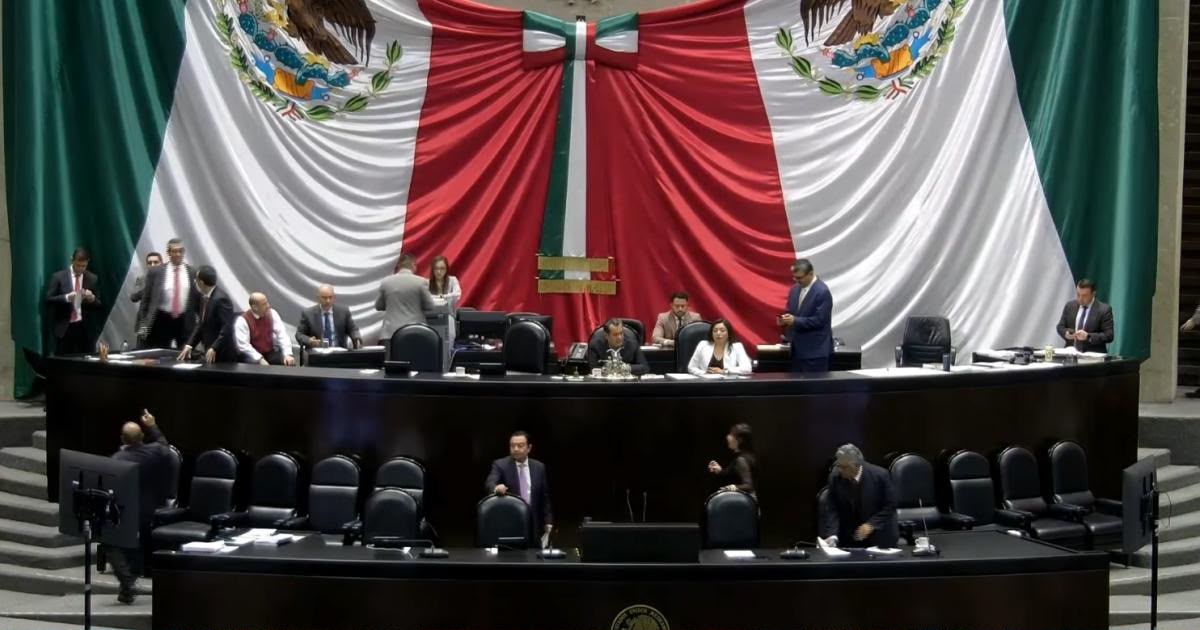
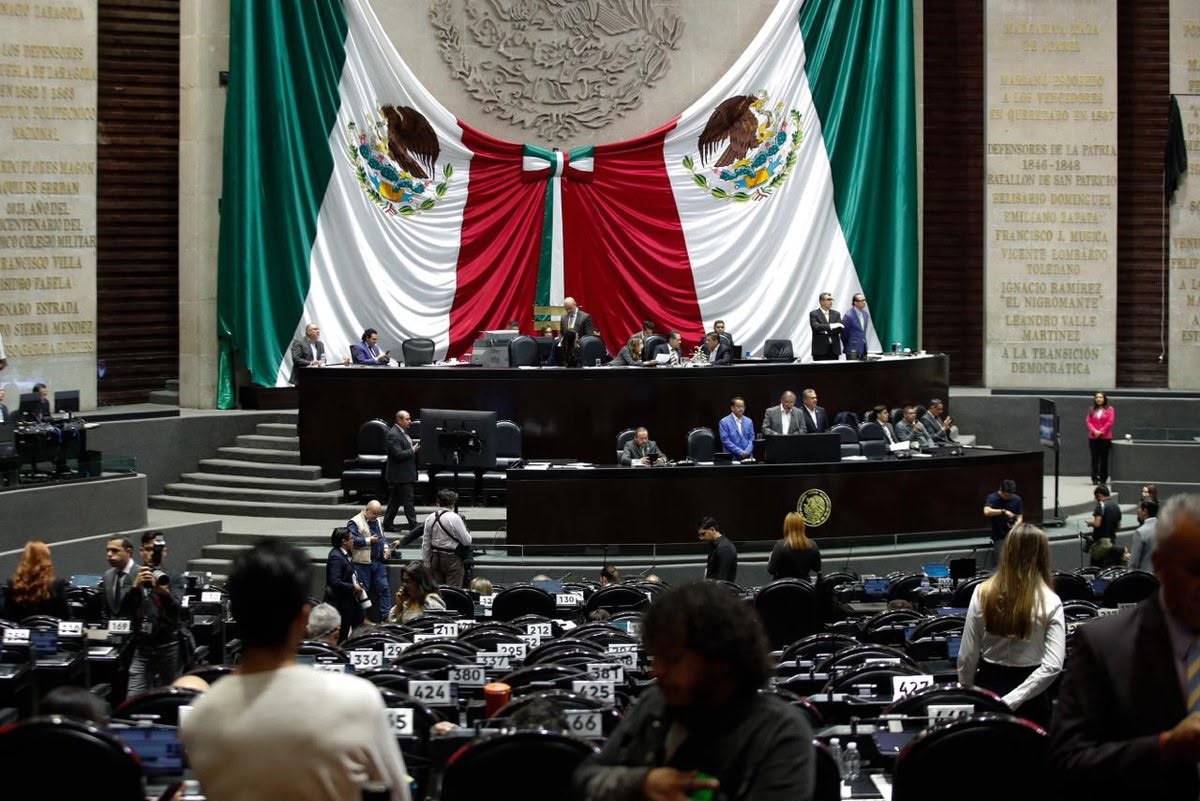
La Cámara de Diputados aprobó la reforma a la Ley del Impuesto Sobre la Renta (ISR), como parte del paquete económico de 2027, en medio de cuestionamientos de legisladores de oposición, quienes advirtieron que las nuevas restricciones fiscales podrían afectar tanto a empresas que evaden impuestos como a aquellas que cumplen con sus obligaciones, pero enfrentan elevados costos de operación.
Durante la votación en lo particular, realizada el pasado 14 de octubre, el dictamen obtuvo 322 votos a favor, 115 en contra y ninguna abstención. La mayoría estuvo conformada por Morena y sus aliados, aunque también recibió el respaldo de los diputados de Movimiento Ciudadano (MC), Eduardo Gaona y Miguel Ángel Sánchez Rivera.
El apoyo de ambos legisladores se produjo pese a que la bancada de MC había expresado su rechazo a la reforma durante la discusión y votación del dictamen en lo general.
Entre las principales modificaciones aprobadas se encuentran nuevas limitaciones a las deducciones autorizadas y a la amortización de pérdidas fiscales de las empresas, particularmente aquellas con ingresos superiores a los 50 millones de pesos.
La reforma también contempla ampliar el acceso al Régimen Simplificado de Confianza (RESICO) para personas físicas, mediante el incremento del límite de ingresos anuales, que pasaría de 3.5 a 5 millones de pesos.
Por su parte, Morena defendió los cambios al señalar que tienen como objetivo combatir la evasión fiscal, cerrar espacios a las empresas factureras y fortalecer la recaudación, sin incrementar la tasa general del ISR empresarial.
Sin embargo, legisladores de oposición cuestionaron que las nuevas restricciones puedan limitar la deducción de gastos legítimos y debidamente comprobados. Argumentaron que no debe darse el mismo tratamiento fiscal a quienes evaden impuestos que a las compañías que enfrentan elevados costos de operación, financiamiento, salarios y pagos a proveedores.
También advirtieron que una menor capacidad para deducir gastos podría repercutir en la liquidez de las empresas y modificar sus decisiones de inversión.
Tras su aprobación en la Cámara de Diputados, la reforma fue enviada al Senado de la República para continuar con el proceso legislativo. Su aplicación está prevista a partir del 1 de enero de 2027, conforme a las disposiciones aprobadas.
El debate sobre los cambios fiscales se mantiene en torno a cómo fortalecer el combate a la evasión y mejorar la recaudación sin generar cargas adicionales para las empresas que cumplen con sus obligaciones tributarias.